El módulo Presupuesto lleva las cuentas de un hogar a partir de los extractos del banco: se importa el extracto, las reglas clasifican lo que conocen y el presupuesto dice dónde acabará el mes. Un presupuesto se comparte con las personas que se invitan, y el módulo se activa en la configuración de los módulos.
El mes de un vistazo
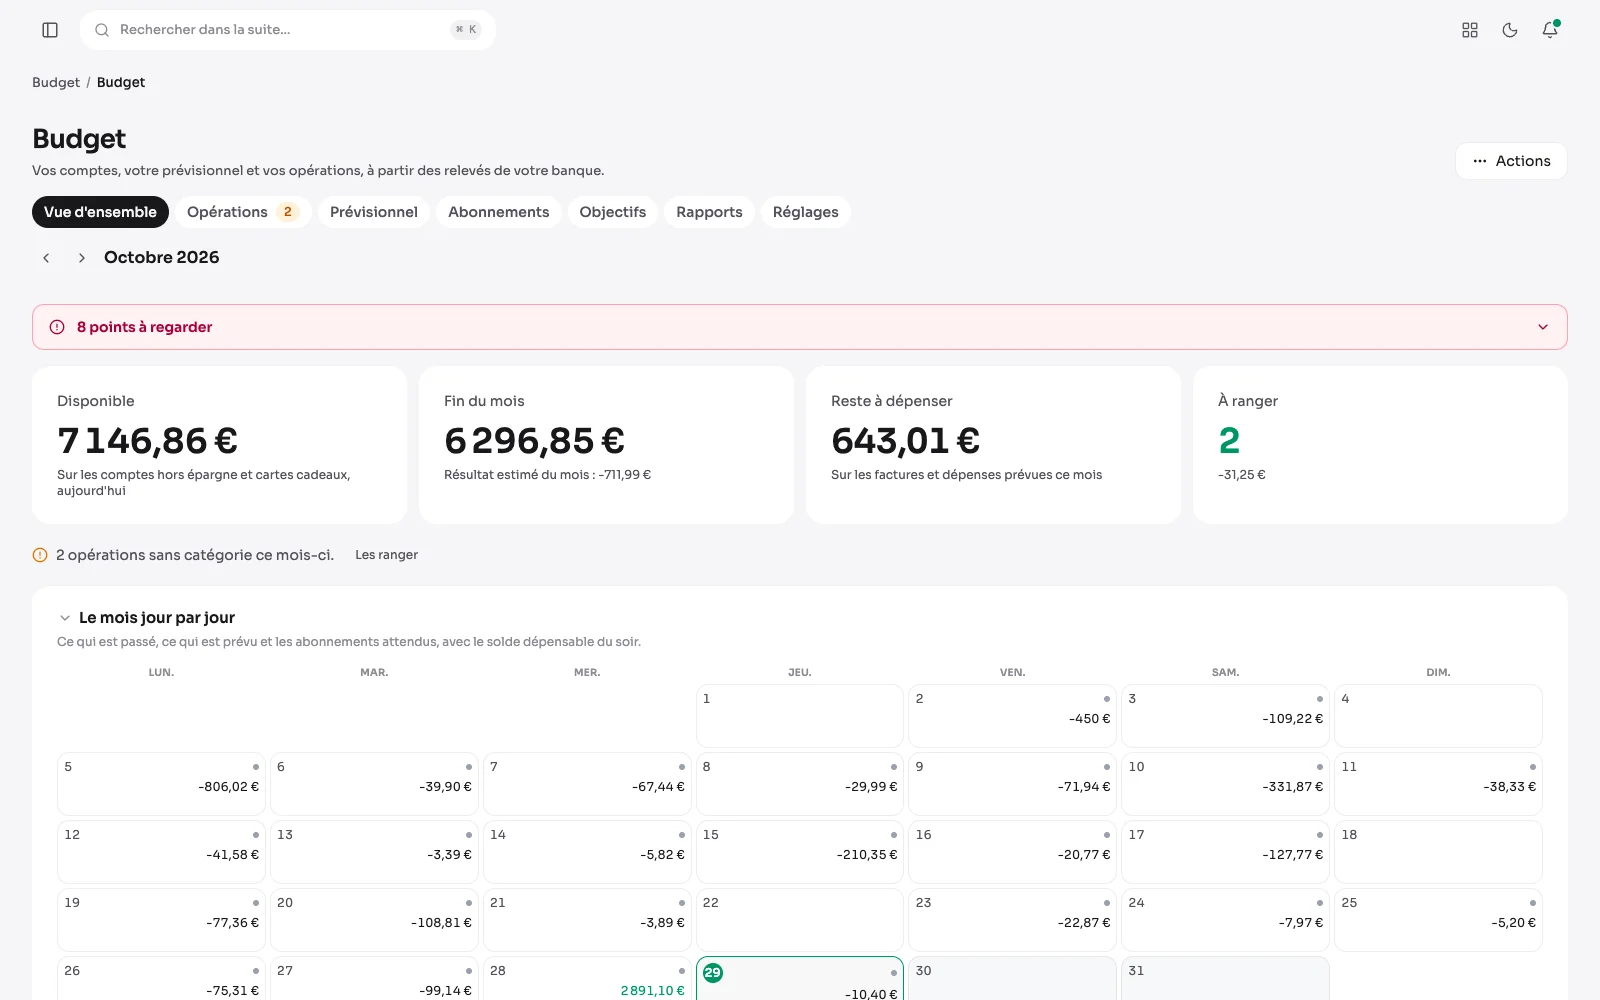
Arriba, los puntos que mirar, como una categoría casi gastada, un pago cobrado dos veces o un gasto inusual. Luego lo que se puede gastar hoy, el fin de mes previsto y lo que queda por gastar, y cada cuenta. Bajo las cuentas, lo que el presupuesto aún espera: las cuentas y esa línea dan el fin de mes, al céntimo.
El mes día a día
Un calendario del mes muestra lo que ya pasó, lo que está previsto y las suscripciones esperadas, día a día. Un clic en un día da sus operaciones y el saldo esperado esa noche.
El balance del mes pasado
Un mes terminado se abre con su balance: ingresos, gastos, ahorro y resultado, comparados con la media de los seis meses anteriores, las categorías que superaron lo previsto, los mayores gastos, las suscripciones pagadas y la parte de los ingresos apartada.
Las cuentas, en lista o en tarjetas
Las cuentas se leen en lista o en tarjetas, a elegir, y la elección se recuerda. Debajo, el fin de mes se da dos veces: sobre el dinero que se puede gastar, y luego con todas las cuentas, con el ahorro, las tarjetas regalo y lo que la previsión aún aparta.
Las operaciones, día a día
Cada operación del mes bajo su fecha, con su categoría en una pastilla: un clic la cambia. Una operación prevista espera al banco, y el extracto siguiente la marca solo.
Clasificar con una tecla
Las operaciones que nadie ha clasificado pasan una a una. La regla aprendida propone su categoría: Intro la acepta, del 1 al 4 se toma una categoría frecuente y la flecha pasa a la siguiente.
El extracto del banco
Se deposita el extracto del banco, en OFX o en CSV; las columnas de otro banco se ajustan una vez. Antes de guardar nada, la vista previa dice lo que es nuevo, lo que marca una operación prevista y lo que ya está, y las reglas proponen la categoría, según el importe. Una cuenta enlazada con su banco ya no espera extractos: llegan solos, cada mañana.
Las cuentas, leídas cada mañana
Una cuenta enlazada con su banco se lee cada mañana, a través de un proveedor autorizado DSP2, y lo que ha llegado se clasifica como un extracto importado. Junto a la cuenta, el saldo del banco frente al del presupuesto, con lo necesario para ajustar la diferencia, y los pagos aún pendientes en el banco. Una mañana que trae operaciones lo dice en la campana.
Enlazar su banco
Se elige el país y luego el banco, y el consentimiento se da en el propio banco: sus credenciales bancarias nunca pasan por el sitio. El consentimiento dura lo que el banco acepte, y el presupuesto avisa antes de que termine. La importación de un extracto OFX sigue siendo posible.
Qué cuenta alimenta cuál
El banco da sus cuentas, y para cada una se elige la cuenta del presupuesto que alimenta, o se deja de lado: una cuenta que no se sigue nunca se lee.
El proveedor, configurado una vez
En los ajustes del sitio, el proveedor se conecta de una vez por todas: el identificador de la aplicación, su clave privada, guardada cifrada, y la dirección de retorno que hay que declarar en su sitio, con una guía paso a paso y una prueba de conexión. Cada presupuesto enlaza después sus propios bancos.
El presupuesto, mes a mes
Una fila por categoría, una columna por mes: se escribe un importe en la casilla, o se repite hasta un mes dado. Una familia se pliega en su total, y el mes en curso indica lo ya hecho. Bajo cada mes, dos finales: el saldo que deja en las cuentas corrientes y el ahorro, con los intereses de la libreta el mes en que el banco los paga.
Lo previsto frente a lo real
La previsión también se lee en real o en diferencia: cada casilla dice entonces lo que pasó de verdad, o cuánto se alejó el mes de lo previsto, en rojo cuando lo supera.
Suscripciones y contratos
La pestaña Suscripciones sigue todo lo que se repite: internet, teléfono, energía, seguros, plataformas. Detecta en los extractos los pagos que vuelven al mismo ritmo, dice lo que cuestan al mes y al año, avisa antes de la fecha límite para cancelar un contrato que se renueva y prepara la carta de baja.
Ahorro y créditos
Los objetivos de ahorro con su avance, y los créditos con lo que queda por pagar, la cuota y la fecha de fin. La tasa de endeudamiento se calcula sobre los ingresos del presupuesto. El ahorro total es el de las cuentas de ahorro: lo que tienen fuera de cualquier objetivo aparece aparte, y se asigna al objetivo que se elija.
Los informes
Los gastos del mes en un anillo, los ingresos, el resultado y la tasa de ahorro en doce meses, y la cuenta corriente día a día: la línea continua hasta hoy, los guiones hasta el fin de mes previsto.
Un comercio en detalle
En los informes, cada comercio adonde va el dinero se abre en su ficha: lo que costó en doce meses, el número de visitas, el gasto medio, el importe mes a mes y sus últimas operaciones. Desde la ficha se crea una regla.
Lo que cuesta cada categoría
En el año, cada factura y cada gasto: lo pagado más lo que el presupuesto aún prevé, llevado al mes, con la frecuencia de cada uno. En barras o en tabla.
Reglas que aprenden
Clasificar a mano una operación del banco enseña su concepto: la siguiente se clasificará igual. Una regla también puede mirar el importe: en el mismo comercio, un importe pequeño va a restaurante y el resto a compras.
Una regla que reparte
Una regla puede repartir una operación entre varias categorías, en porcentajes: las compras de un hipermercado al 80 % en compras y al 20 % para la casa. También puede valer solo entre dos días del mes, en una cuenta o para un tipo de operación, y se prueba en los últimos doce meses antes de guardarse.
Los intereses de la libreta
Una cuenta de ahorro puede llevar su tipo: el presupuesto saca de él una estimación de los intereses del año, a título indicativo. El importe que el banco abonó de verdad se anota en la cuenta, y es el que cuentan los informes.
Tarjetas regalo
Una tarjeta regalo se convierte en una cuenta: su importe, el día en que se recibió, su fecha de caducidad. Cada compra se anota desde su línea, cuenta en los gastos del mes y baja el saldo, sin inflar nunca lo disponible. Dos meses y luego una semana antes de caducar, una tarjeta con saldo avisa en la campana y por correo.