Le module Budget tient les comptes d'un foyer à partir des relevés de la banque : on importe le relevé, les règles rangent ce qu'elles connaissent, et le prévisionnel dit où finira le mois. Un budget se partage avec les personnes qu'on invite, et le module s'allume dans la configuration des modules.
Le mois d'un coup d'œil
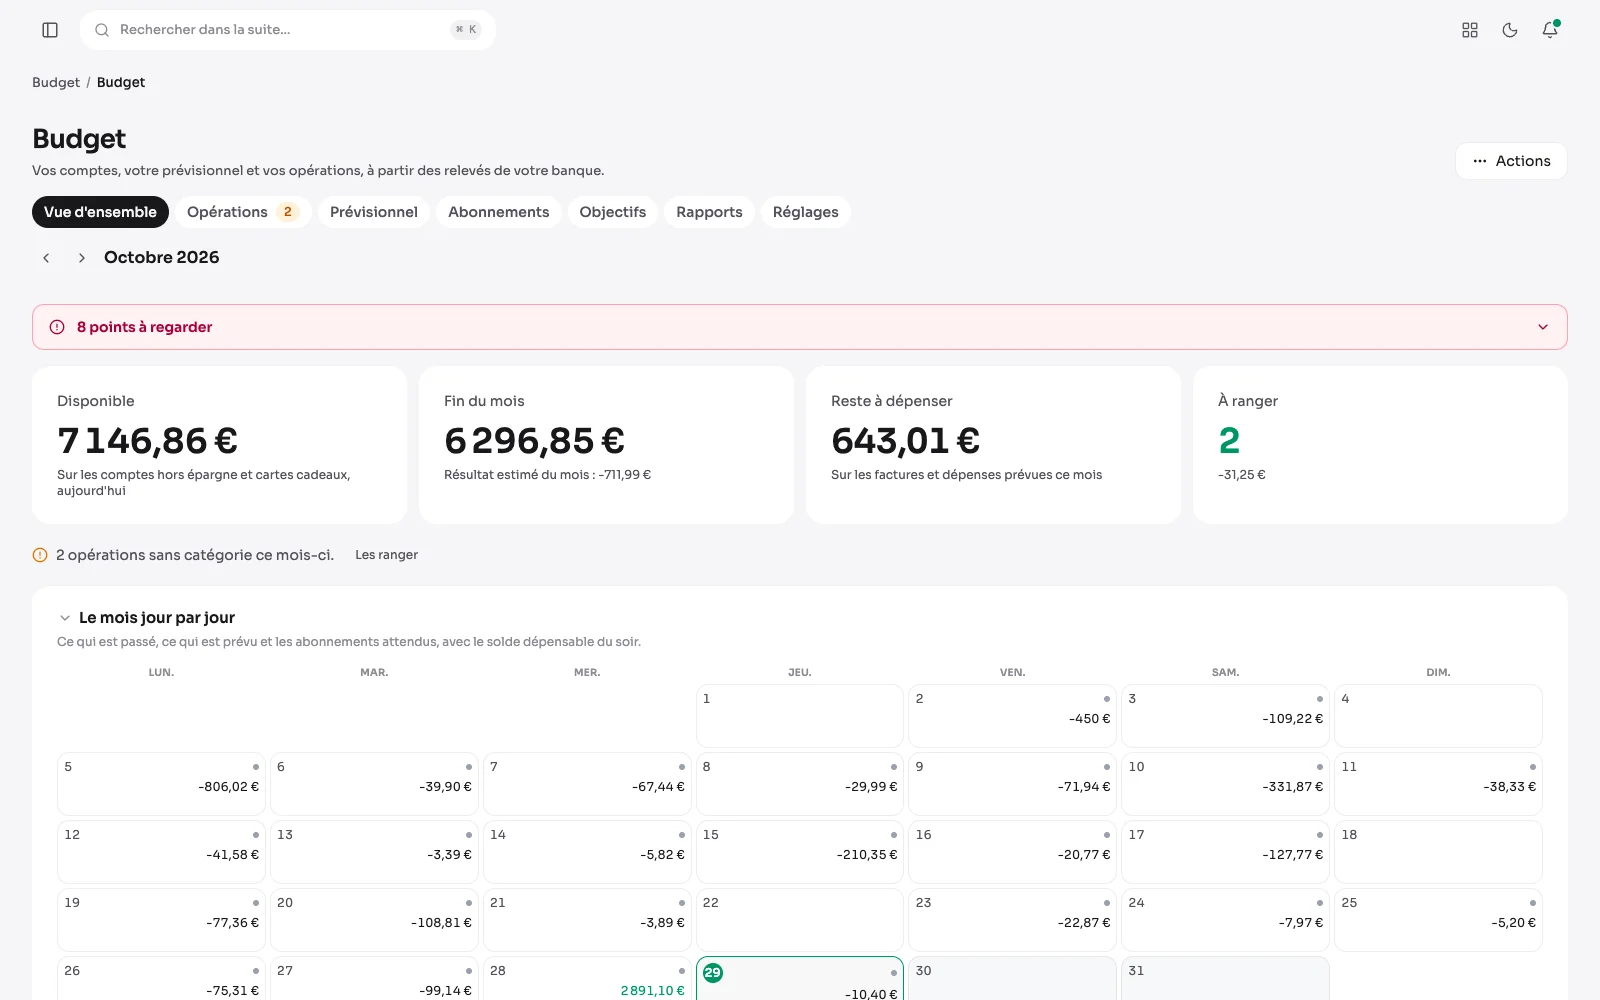
En tête, les points à regarder, comme une catégorie presque dépensée, un paiement passé deux fois ou une dépense inhabituelle. Puis ce qu'on peut dépenser aujourd'hui, la fin du mois prévue et ce qu'il reste à dépenser, et chaque compte. Sous les comptes, le reste attendu par le prévisionnel : les comptes et cette ligne font la fin du mois, au centime près.
Le mois jour par jour
Un calendrier du mois montre ce qui est passé, ce qui est prévu et les abonnements attendus, jour par jour. Un clic sur un jour donne ses opérations et le solde attendu le soir.
Le bilan du mois écoulé
Un mois fini s'ouvre sur son bilan : revenus, dépenses, épargne et résultat, comparés à la moyenne des six mois d'avant, les catégories qui ont dépassé le prévu, les plus grosses dépenses, les abonnements payés et la part des revenus mise de côté.
Les comptes, en liste ou en cartes
Les comptes se lisent en liste ou en cartes, au choix, et le choix est retenu. Sous eux, la fin du mois se donne deux fois : sur l'argent qu'on peut dépenser, puis tous comptes compris, avec l'épargne, les cartes cadeaux et ce que le prévisionnel met encore de côté.
Les opérations, jour par jour
Chaque opération du mois sous sa date, avec sa catégorie en pastille : un clic la change. Une opération prévue attend la banque, et le relevé suivant la pointe toute seule.
Ranger d'une touche
Les opérations que personne n'a rangées passent une à une. La règle apprise propose sa catégorie : Entrée l'accepte, 1 à 4 prennent une catégorie fréquente, la flèche passe à la suivante.
Le relevé de la banque
On dépose le relevé de la banque, en OFX ou en CSV ; les colonnes d'une autre banque se règlent une fois. Avant tout enregistrement, l'aperçu dit ce qui est nouveau, ce qui pointe une opération prévue et ce qui est déjà là, et les règles proposent la catégorie, au montant près. Un compte relié à sa banque n'attend plus de relevé : il arrive seul, chaque matin.
Les comptes lus chaque matin
Un compte relié à votre banque est lu chaque matin, par un prestataire agréé DSP2, et ce qui est arrivé se range comme un relevé importé. À côté du compte, le solde de la banque face à celui du budget, avec de quoi ajuster l'écart, et les paiements encore en attente à la banque. Un matin qui apporte des opérations le dit dans la cloche.
Relier sa banque
On choisit son pays puis sa banque, et l'accord se donne chez la banque elle-même : vos identifiants bancaires ne passent jamais par le site. L'accord dure le temps que la banque accepte, et le budget prévient avant la fin. L'import d'un relevé OFX reste possible à côté.
Quel compte remplit quel compte
La banque donne ses comptes, et on choisit pour chacun le compte du budget qu'il remplit, ou on le laisse de côté : un compte qui n'est pas suivi n'est jamais lu.
Le prestataire, réglé une fois
Dans les réglages du site, on branche le prestataire une fois pour toutes : l'identifiant de l'application, sa clé privée, gardée chiffrée, et l'adresse de retour à déclarer chez lui, avec un guide pas à pas et un test de la connexion. Chaque budget relie ensuite ses propres banques.
Le prévisionnel, mois par mois
Une ligne par catégorie, une colonne par mois : on tape un montant dans la case, ou on le répète jusqu'à un mois donné. Une famille se replie sur son total, et le mois en cours dit ce qui est déjà fait. Sous chaque mois, deux fins : le solde qu'il laisse sur les comptes courants, et l'épargne, avec les intérêts du livret le mois où la banque les verse.
Le prévu face au réel
Le prévisionnel se lit aussi en réel ou en écart : chaque case dit alors ce qui s'est vraiment passé, ou de combien le mois s'est éloigné du prévu, en rouge quand il le dépasse.
Abonnements et contrats
L'onglet Abonnements suit tout ce qui revient : box, téléphone, énergie, assurances, plateformes. Il repère dans les relevés les paiements qui reviennent au même rythme, dit ce qu'ils coûtent par mois et par an, prévient avant la date limite pour résilier un contrat qui se renouvelle et prépare la lettre de résiliation.
Épargne et crédits
Les objectifs d'épargne avec leur avancement, et les crédits avec ce qui reste dû, la mensualité et la date de fin. Le taux d'endettement se calcule sur les revenus du budget. L'épargne totale est celle des comptes d'épargne : ce qu'ils tiennent hors de tout objectif s'affiche à part, et s'affecte à l'objectif de son choix.
Les rapports
Les dépenses du mois en anneau, les revenus, le résultat et le taux d'épargne sur douze mois, et le compte courant jour par jour : la ligne pleine jusqu'à aujourd'hui, les tirets jusqu'à la fin du mois prévue.
Un commerçant en détail
Dans les rapports, chaque commerçant où part l'argent s'ouvre sur sa fiche : ce qu'il a coûté sur douze mois, le nombre de passages, la dépense moyenne, le montant mois par mois et ses dernières opérations. Une règle se crée depuis la fiche.
Ce que coûte chaque catégorie
Sur l'année, chaque facture et chaque dépense : ce qui est payé plus ce que le prévisionnel prévoit encore, ramené au mois, avec la fréquence de chacune. En barres ou en tableau.
Des règles qui apprennent
Ranger à la main une opération de la banque apprend son libellé : la suivante sera rangée pareil. Une règle peut aussi regarder le montant : chez le même commerçant, un petit montant part en restaurant, le reste en courses.
Une règle qui partage
Une règle peut ventiler une opération entre plusieurs catégories, en pourcentages : les achats d'un hypermarché à 80 % en courses et 20 % pour la maison. Elle peut aussi ne valoir qu'entre deux jours du mois, sur un compte ou pour un type d'opération, et s'essaie sur les douze derniers mois avant d'être enregistrée.
Les intérêts du livret
Un compte épargne peut porter son taux : le budget en tire une estimation des intérêts de l'année, à titre indicatif. Le montant que la banque a vraiment versé se note sur le compte, et c'est lui que les rapports comptent.
Les cartes cadeaux
Une carte cadeau devient un compte : son montant, le jour où elle a été reçue, sa date d'expiration. Chaque achat se note depuis sa ligne, compte dans les dépenses du mois et fait baisser le solde, sans jamais gonfler le disponible. Deux mois puis une semaine avant l'expiration, une carte qui a encore du solde prévient dans la cloche et par e-mail.