Das Modul Budget führt die Konten eines Haushalts anhand der Kontoauszüge der Bank: Man importiert den Kontoauszug, die Regeln ordnen zu, was sie kennen, und die Prognose sagt, wo der Monat enden wird. Ein Budget wird mit den eingeladenen Personen geteilt, und das Modul wird in der Konfiguration der Module eingeschaltet.
Der Monat auf einen Blick
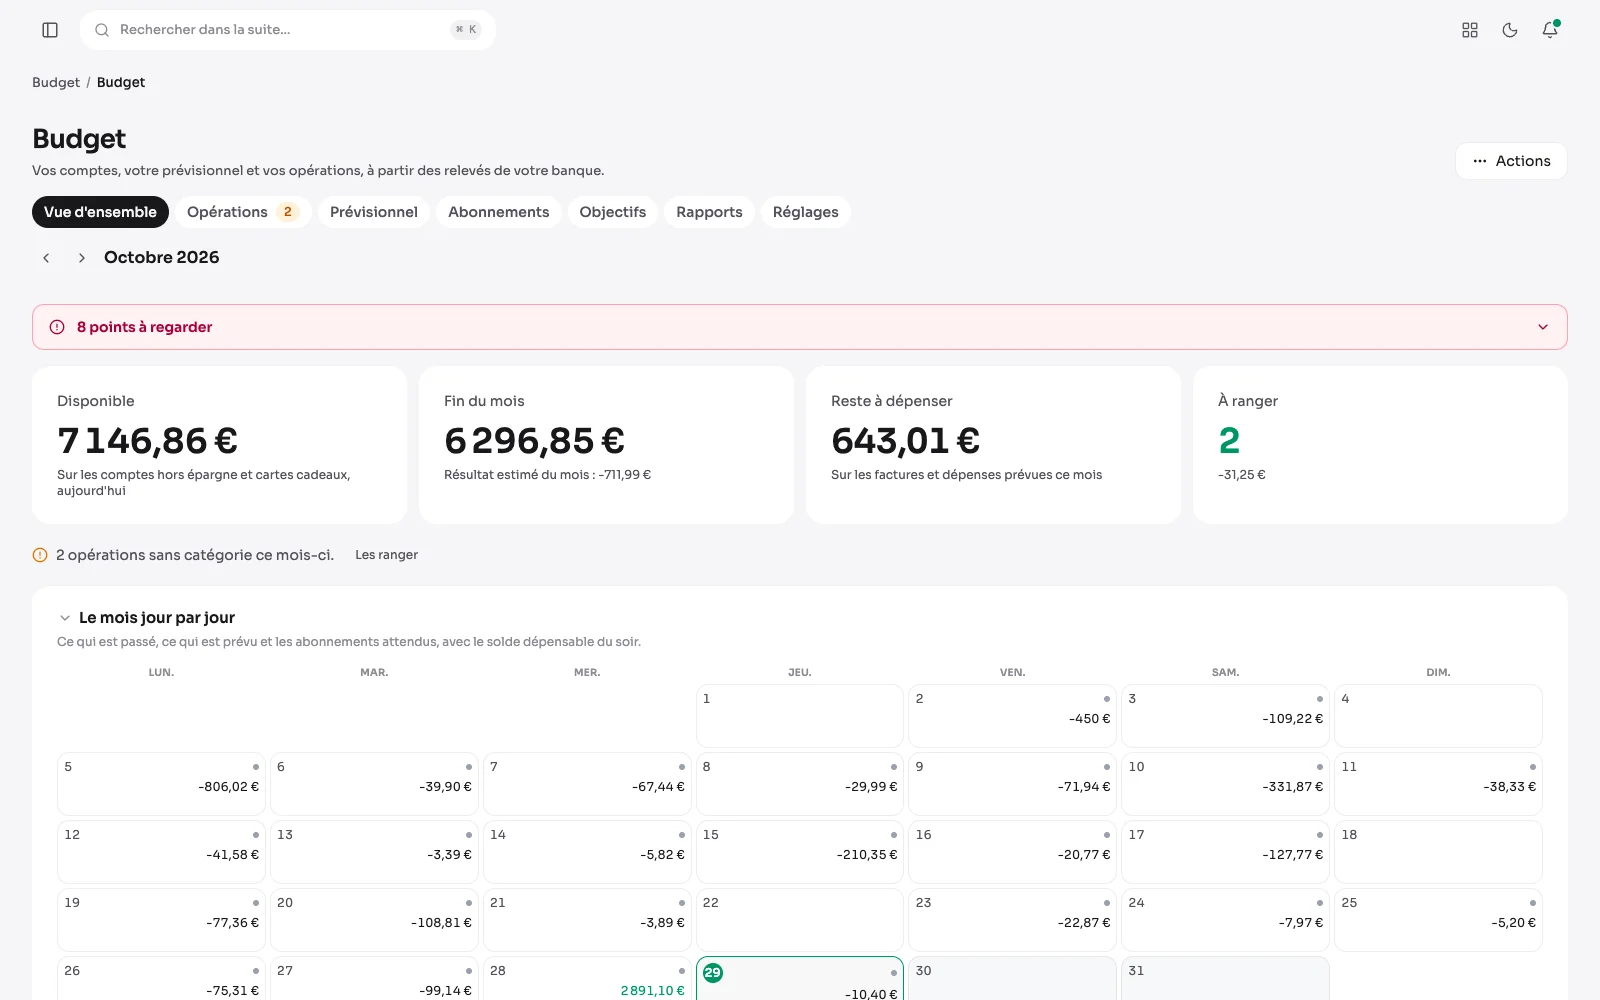
Oben die Punkte, die man ansehen sollte, etwa eine fast ausgeschöpfte Kategorie, eine doppelt abgebuchte Zahlung oder eine ungewöhnliche Ausgabe. Dann, was man heute ausgeben kann, das voraussichtliche Monatsende und was noch auszugeben bleibt, und jedes Konto. Unter den Konten der von der Prognose erwartete Rest: Die Konten und diese Zeile ergeben das Monatsende, auf den Cent genau.
Der Monat Tag für Tag
Ein Monatskalender zeigt, was gebucht ist, was geplant ist und welche Abonnements erwartet werden, Tag für Tag. Ein Klick auf einen Tag zeigt seine Transaktionen und den für den Abend erwarteten Kontostand.
Die Bilanz des vergangenen Monats
Ein abgeschlossener Monat beginnt mit seiner Bilanz: Einnahmen, Ausgaben, Ersparnisse und Ergebnis im Vergleich zum Durchschnitt der sechs Monate davor, die Kategorien über der Planung, die größten Ausgaben, die bezahlten Abonnements und der zurückgelegte Anteil der Einnahmen.
Die Konten, als Liste oder als Karten
Die Konten lassen sich wahlweise als Liste oder als Karten lesen, und die Wahl wird gemerkt. Darunter wird das Monatsende zweimal angegeben: auf das Geld, das man ausgeben kann, dann auf alle Konten, mit den Ersparnissen, den Geschenkkarten und dem, was die Prognose noch zurücklegt.
Die Transaktionen, Tag für Tag
Jede Transaktion des Monats unter ihrem Datum, mit ihrer Kategorie als Badge: Ein Klick ändert sie. Eine geplante Transaktion wartet auf die Bank, und der nächste Kontoauszug gleicht sie von selbst ab.
Mit einem Tastendruck zuordnen
Die Transaktionen, die noch niemand zugeordnet hat, laufen einzeln durch. Die gelernte Regel schlägt ihre Kategorie vor: Eingabe nimmt sie an, 1 bis 4 wählen eine häufige Kategorie, der Pfeil geht zur nächsten.
Der Kontoauszug der Bank
Man legt den Kontoauszug der Bank ab, als OFX oder CSV; die Spalten einer anderen Bank werden einmal eingestellt. Vor jeder Speicherung sagt die Vorschau, was neu ist, was eine geplante Transaktion abgleicht und was schon da ist, und die Regeln schlagen die Kategorie vor, bis auf den Betrag genau. Ein mit seiner Bank verbundenes Konto wartet auf keinen Auszug mehr: Er kommt von selbst, jeden Morgen.
Konten, jeden Morgen gelesen
Ein mit Ihrer Bank verbundenes Konto wird jeden Morgen gelesen, über einen nach PSD2 zugelassenen Anbieter, und was angekommen ist, wird wie ein importierter Kontoauszug abgelegt. Neben dem Konto der Saldo der Bank gegenüber dem des Budgets, mit der Möglichkeit, die Differenz auszugleichen, und die bei der Bank noch ausstehenden Zahlungen. Ein Morgen, der Transaktionen bringt, meldet es in der Glocke.
Die eigene Bank verbinden
Man wählt sein Land, dann seine Bank, und die Zustimmung wird bei der Bank selbst gegeben: Ihre Bankzugangsdaten laufen nie über die Website. Die Zustimmung gilt so lange, wie die Bank es erlaubt, und das Budget warnt vor dem Ende. Der Import eines OFX-Auszugs bleibt daneben möglich.
Welches Konto welches füllt
Die Bank liefert ihre Konten, und für jedes wählt man das Budgetkonto, das es füllt, oder lässt es beiseite: Ein nicht verfolgtes Konto wird nie gelesen.
Der Anbieter, einmal eingerichtet
In den Einstellungen der Website wird der Anbieter ein für alle Mal angebunden: die Kennung der Anwendung, ihr privater Schlüssel, verschlüsselt gespeichert, und die dort anzugebende Rücksprungadresse, mit einer Schritt-für-Schritt-Anleitung und einem Verbindungstest. Jedes Budget verbindet danach seine eigenen Banken.
Die Prognose, Monat für Monat
Eine Zeile pro Kategorie, eine Spalte pro Monat: Man tippt einen Betrag in das Feld oder wiederholt ihn bis zu einem bestimmten Monat. Eine Gruppe klappt sich auf ihre Summe zusammen, und der laufende Monat sagt, was schon erledigt ist. Unter jedem Monat zwei Enden: der Saldo, den er auf den Girokonten hinterlässt, und die Ersparnisse, mit den Zinsen des Sparbuchs in dem Monat, in dem die Bank sie auszahlt.
Geplant gegen tatsächlich
Die Planung lässt sich auch als Ist oder als Abweichung lesen: Jede Zelle zeigt dann, was wirklich geschah, oder wie weit der Monat vom Plan abwich, in Rot, wenn er ihn überschreitet.
Abonnements und Verträge
Der Tab Abonnements verfolgt alles, was wiederkehrt: Internet, Telefon, Energie, Versicherungen, Plattformen. Er erkennt in den Kontoauszügen die Zahlungen, die im gleichen Rhythmus wiederkommen, sagt, was sie pro Monat und pro Jahr kosten, warnt vor der Frist, um einen sich verlängernden Vertrag zu kündigen, und bereitet das Kündigungsschreiben vor.
Ersparnisse und Kredite
Die Sparziele mit ihrem Fortschritt und die Kredite mit dem, was noch geschuldet ist, der Monatsrate und dem Enddatum. Die Verschuldungsquote wird auf die Einnahmen des Budgets berechnet. Die Gesamtersparnisse sind die der Sparkonten: Was sie außerhalb jedes Ziels halten, wird getrennt angezeigt und dem Ziel nach Wahl zugewiesen.
Die Berichte
Die Ausgaben des Monats als Ring, die Einnahmen, das Ergebnis und die Sparquote über zwölf Monate sowie das Girokonto Tag für Tag: die durchgezogene Linie bis heute, die gestrichelte bis zum voraussichtlichen Monatsende.
Ein Händler im Detail
In den Berichten öffnet sich jeder Händler, zu dem das Geld geht, mit seinem Steckbrief: was er in zwölf Monaten gekostet hat, die Zahl der Besuche, die durchschnittliche Ausgabe, der Betrag Monat für Monat und seine letzten Transaktionen. Aus dem Steckbrief lässt sich eine Regel anlegen.
Was jede Kategorie kostet
Auf das Jahr gesehen jede Rechnung und jede Ausgabe: was bezahlt ist plus was die Prognose noch vorsieht, auf den Monat umgerechnet, mit der Häufigkeit jeder einzelnen. Als Balken oder als Tabelle.
Regeln, die lernen
Eine Transaktion der Bank von Hand zuzuordnen lehrt ihre Bezeichnung: Die nächste wird genauso zugeordnet. Eine Regel kann auch den Betrag ansehen: Beim selben Händler geht ein kleiner Betrag zum Restaurant, der Rest zum Lebensmitteleinkauf.
Eine Regel, die aufteilt
Eine Regel kann eine Transaktion prozentual auf mehrere Kategorien aufteilen: die Einkäufe in einem Supermarkt zu 80 % Lebensmittel und zu 20 % Haushalt. Sie kann auch nur zwischen zwei Tagen des Monats, für ein Konto oder eine Transaktionsart gelten und wird vor dem Speichern an den letzten zwölf Monaten erprobt.
Die Zinsen des Sparbuchs
Ein Sparkonto kann seinen Zinssatz tragen: Das Budget leitet daraus eine Schätzung der Zinsen des Jahres ab, zur Orientierung. Der Betrag, den die Bank tatsächlich ausgezahlt hat, wird auf dem Konto vermerkt, und er ist es, den die Berichte zählen.
Die Geschenkkarten
Eine Geschenkkarte wird zu einem Konto: ihr Betrag, der Tag, an dem sie erhalten wurde, ihr Ablaufdatum. Jeder Kauf wird in seiner Zeile erfasst, zählt zu den Ausgaben des Monats und senkt den Saldo, ohne je das Verfügbare aufzublähen. Zwei Monate, dann eine Woche vor dem Ablauf warnt eine Karte, die noch Guthaben hat, in der Glocke und per E-Mail.